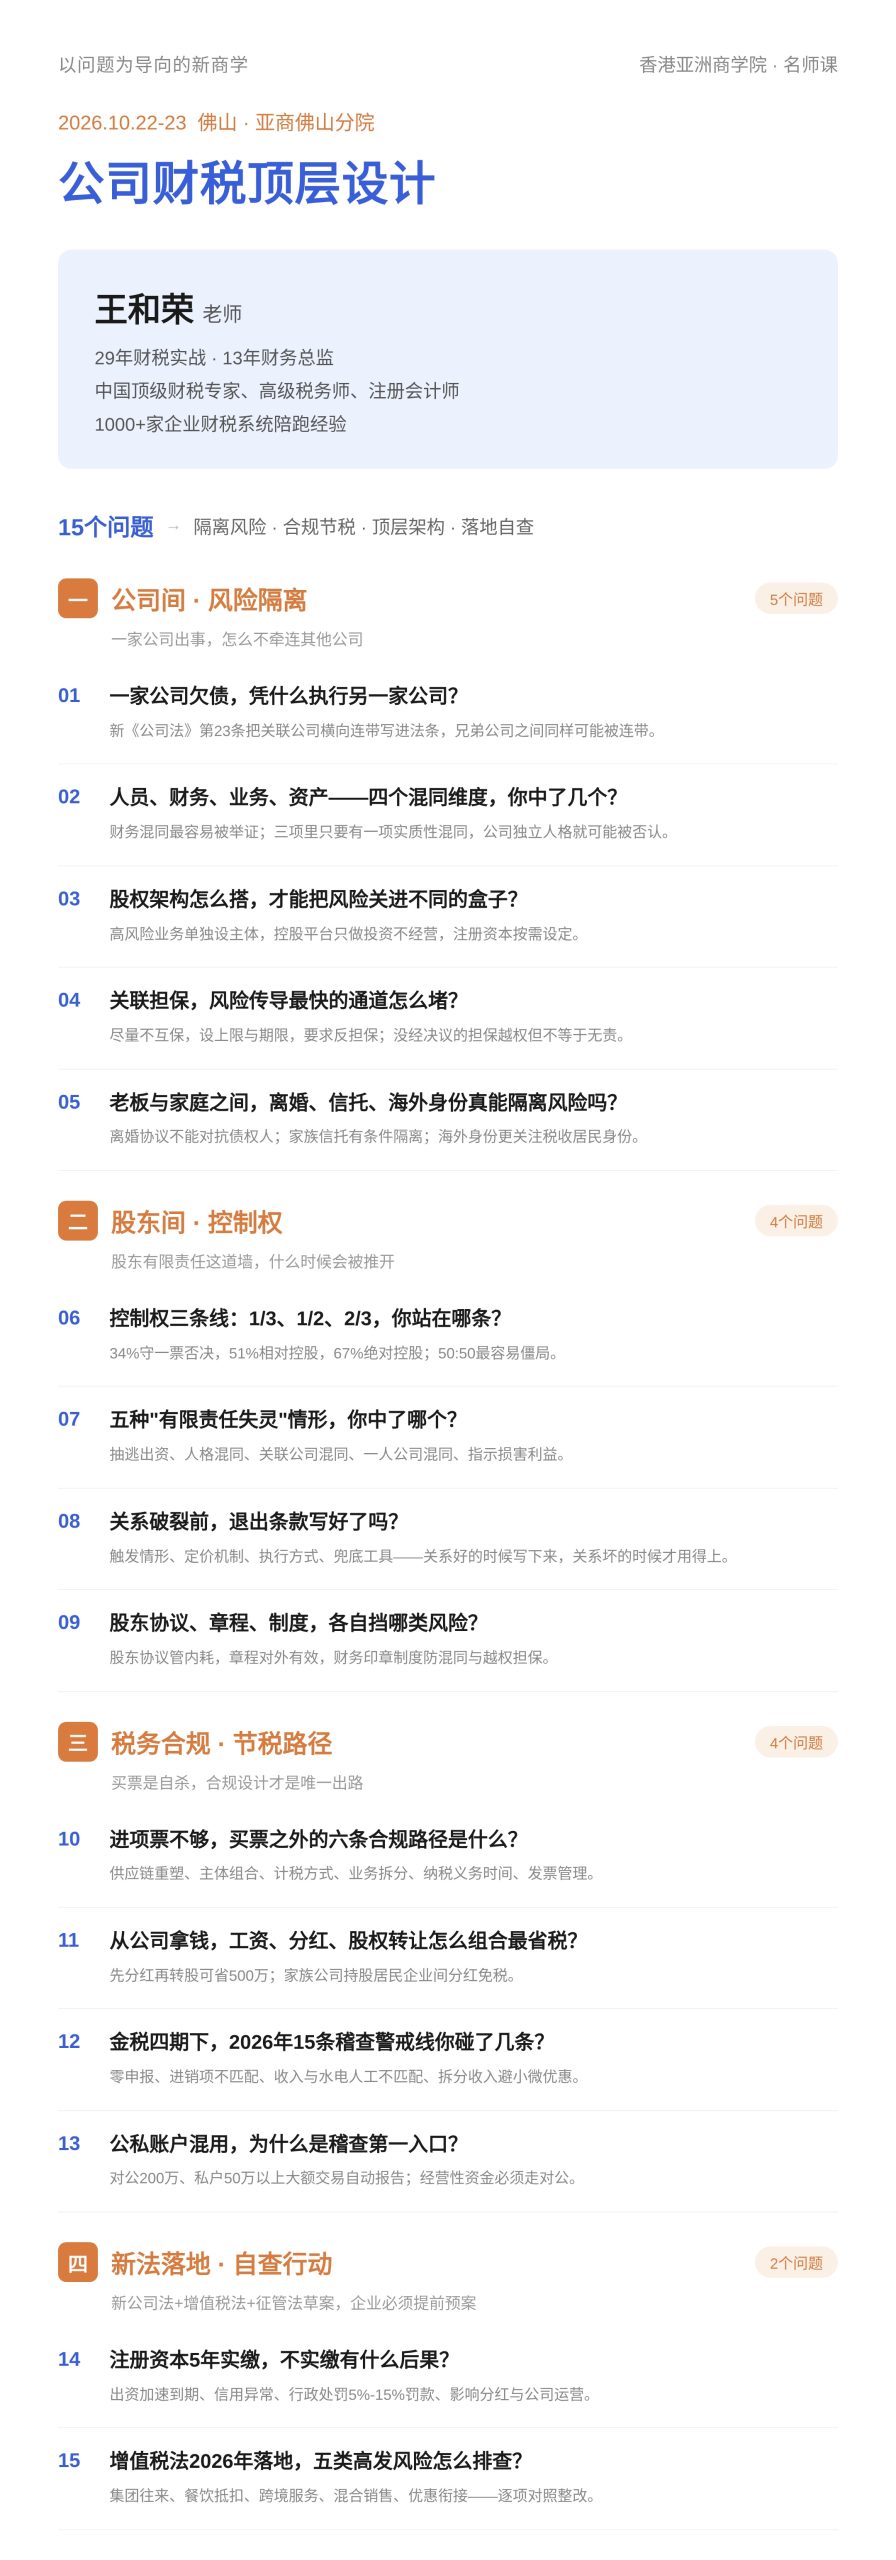
王和荣老师《公司财税顶层设计》——隔离风险·合规节税·顶层架构·落地自查
—— 探究公司财税与架构管理中常遇到的15个问题
时间:2026年10月22-23日
地点:佛山·亚商东莞分院
一、公司间 · 风险隔离
核心导向:一家公司出事,怎么不牵连其他公司
- 一家公司欠债,凭什么执行另一家公司?
- 核心解析:新《公司法》第23条横向刺破公司面纱成常态,关联公司之间同样可能被追责。
- 人员、财务、业务、资产——四个混同维度,你中了几个?
- 核心解析:财务混同最常见最致命,四项里只要有一项实质性混同,公司独立人格就可能被否认。
- 股权架构怎么搭,才能把风险关进不同的盒子?
- 核心解析:高风险业务单独装主体,控股平台只做投资不经营,注册资本按需设定。
- 关联担保,风险传导最快的通道怎么堵?
- 核心解析:尽量不互保,设上限+要反担保;缺乏法定程序的越权担保等于无效。
- 老板与家庭之间,离婚、信托、海外身份真能隔离风险吗?
- 核心解析:离婚协议不能对抗债权人;家族信托看资金来源;海外身份更关注税收居民身份。
二、股东间 · 控制权
核心导向:股东有限责任的保护,什么时候会被推翻
- 控制权三条线:1/3、1/2、2/3,你站在哪条?
- 核心解析:34%有一票否决,51%相对控股,67%绝对控股;50:50是最差股权。
- 五种“有限责任失灵”情形,你中了哪个?
- 核心解析:抽逃出资、人格混同、关联交易损害、一人公司举证、清算义务未尽。
- 关系破裂前,退出条款写好了吗?
- 核心解析:触发情形、定价机制、支付方式、担保工具——关系好的时候写下来,关系坏的时候才用得上。
- 股东协议、章程、制度,各自挡哪类风险?
- 核心解析:股东协议管内部,章程对外有效,财务印章制度防挪用与越权担保。
三、税务合规 · 节税路径
核心导向:买票是死路,合规设计才是唯一出路
- 进项票不够,买票之外的六条合规路径是什么?
- 核心解析:供应商重塑、主体拆分、计税方式、业务重构、区域政策利用、发票管理。
- 从公司拿钱,工资、分红、股权转让怎么组合最省税?
- 核心解析:先分红再转股可省500万;家族公司控股再分红免税。
- 金税四期下,2026年15条稽查警戒线你踩了几条?
- 核心解析:零申报、进销项不匹配、收入与水电人工不匹配、大额个人卡收款最高危。
- 公私账户混用,为什么是稽查第一入口?
- 核心解析:对公200万、私户50万以上大额交易自动报告;历史往来款必须集中清理。
四、新法落地 · 自查行动
核心导向:新公司法+增值税法+征管法修订,企业的合规窗口期
- 注册资本5年实缴,不实缴有什么后果?
- 核心解析:出资加速到期、信用异常、行政处罚5%-15%罚款、影响分红与公司运营。
- 增值税法2026年落地,五类高发风险怎么排查?
- 核心解析:集团往来、餐饮招待、跨境服务、混合销售、优惠政策——逐项对表整改。